JAWA TENGAH — Badan Pemeriksa Keuangan (BPK) resmi memulai pemeriksaan Laporan Keuangan Konsolidasian Badan Pengelola Investasi (BPI) Daya Anagata Nusantara (Danantara) Tahun 2025. Pemeriksaan ini menyasar tidak hanya Danantara sebagai induk, tetapi juga dua anak usahanya dan seluruh Badan Usaha Milik Negara (BUMN). Hasil audit akan menentukan opini atas kewajaran laporan keuangan sekaligus menguji seberapa kuat tata kelola dan akuntabilitas pengelolaan investasi negara di bawah Danantara.
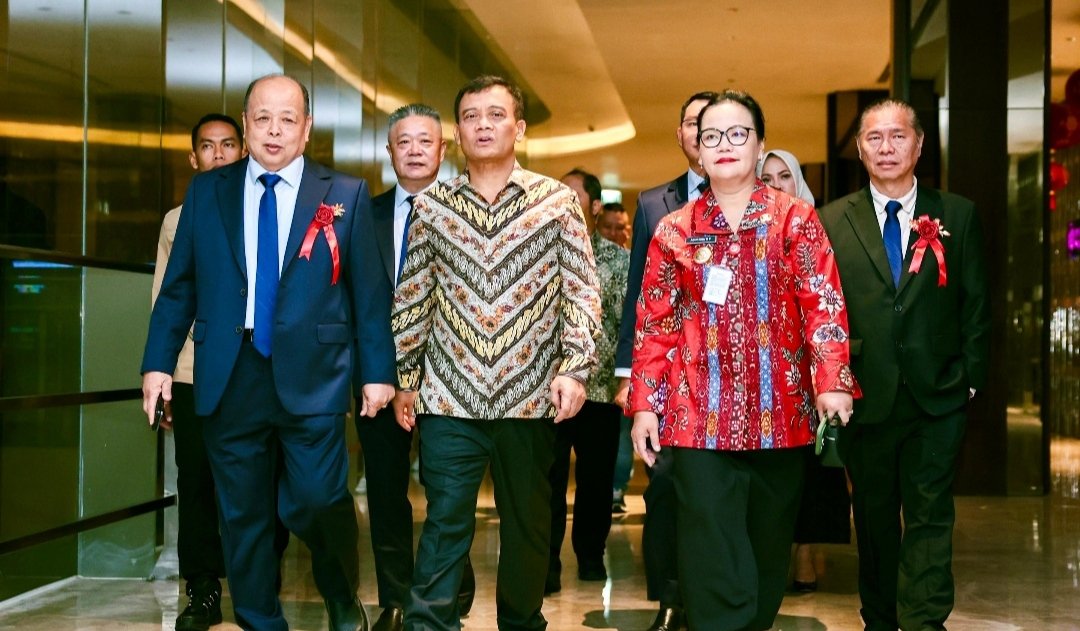
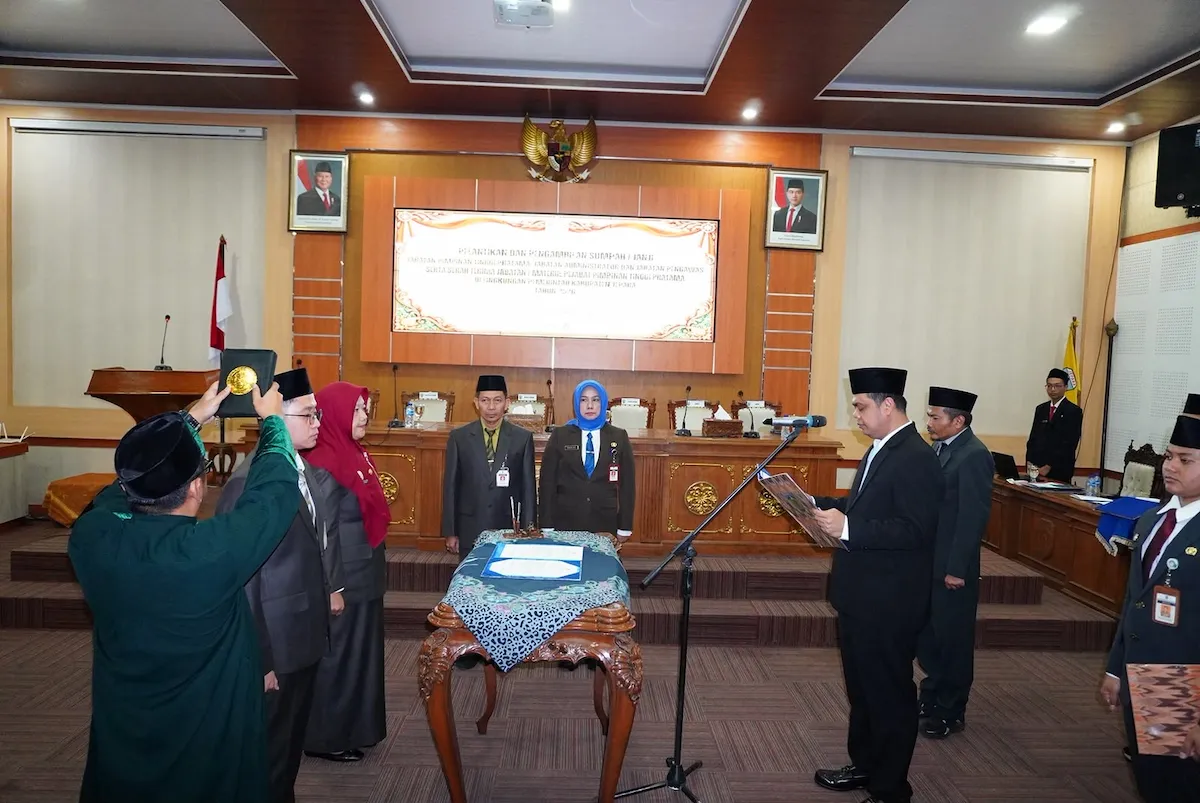
Proses pemeriksaan dibuka melalui Grand Entry Meeting dan penyerahan Surat Tugas Pemeriksaan oleh Anggota VII BPK, Slamet Edy Purnomo, kepada CEO BPI Danantara, Rosan Roeslani, pada Kamis (17/9). Surat tugas itu sendiri telah diterbitkan lebih awal, yakni 14 Agustus 2026, setelah BPK menerima laporan keuangan konsolidasian unaudited dari Danantara pada 20 Juli 2026.
Sebelum pemeriksaan lapangan dimulai, BPK melakukan sejumlah persiapan, mulai dari memperbarui penilaian risiko, menetapkan materialitas, hingga menyusun strategi pemeriksaan. Tahapan ini diperlukan agar proses audit berjalan efektif, terarah, dan sesuai standar pemeriksaan yang berlaku.
Siapa Saja yang Diperiksa
Cakupan pemeriksaan BPK tidak berhenti di Danantara sebagai holding. Auditor juga memeriksa PT Danantara Aset Manajemen (PT DAM), PT Danantara Investasi Manajemen (PT DIM), dan seluruh BUMN yang berada di bawah naungan badan pengelola investasi tersebut.
Dasar hukum pemeriksaan ini adalah UU Nomor 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara, UU Nomor 15 Tahun 2006 tentang BPK, serta UU Nomor 19 Tahun 2003 tentang BUMN yang terakhir diubah lewat UU Nomor 16 Tahun 2025. Regulasi terakhir itu menegaskan bahwa pengelolaan dan pertanggungjawaban keuangan BPI Danantara diperiksa oleh BPK.
Apa yang Dinilai dari Laporan Keuangan
Tujuan utama pemeriksaan adalah memberikan opini atas kewajaran laporan keuangan Danantara. BPK akan menilai kesesuaian laporan dengan standar akuntansi, kecukupan pengungkapan, kepatuhan terhadap peraturan perundang-undangan, serta efektivitas sistem pengendalian intern.
Metode yang dipakai adalah audit berbasis risiko (risk-based audit). Pendekatan ini menyoroti potensi kesalahan penyajian material, kecurangan (fraud), penyalahgunaan (abuse), ketidakpatuhan, hingga kelemahan pengendalian intern.
"BPK berkomitmen mengawal tata kelola dan akuntabilitas BPI Danantara sebagai fondasi pelaporan keuangan yang berkualitas," ujar Slamet dalam keterangan tertulisnya, dikutip Minggu (20/9/2026).
Kenapa Akses Data Jadi Kunci
Slamet menekankan bahwa dalam audit berbasis risiko, auditor grup hanya bisa memenuhi tanggung jawab mengidentifikasi dan merespons risiko material jika mendapat akses memadai terhadap data, informasi, dan individu yang relevan.
"Kami ingin menggarisbawahi bahwa dalam pemeriksaan berbasis risiko, auditor grup hanya dapat memenuhi tanggung jawabnya untuk mengidentifikasi dan merespons risiko material apabila memperoleh akses yang memadai terhadap data, informasi, dan individu yang relevan," ungkapnya.
Karena itu, dukungan penuh dari BPI Danantara, jajaran BUMN, dan Kantor Akuntan Publik (KAP) komponen dinilai sangat menentukan kelancaran sekaligus kualitas hasil pemeriksaan.
"Oleh karena itu, dukungan penuh dari BPI Danantara, jajaran BUMN, dan KAP komponen atas aspek ini menjadi sangat penting bagi kelancaran dan kualitas hasil pemeriksaan," imbuh Slamet.
Pemeriksaan ini menjadi ujian pertama tata kelola keuangan Danantara sejak badan pengelola investasi itu beroperasi. Bagi publik dan pelaku pasar, opini BPK nantinya akan jadi rujukan utama menilai seberapa transparan pengelolaan dana investasi negara di bawah Danantara, termasuk saat dananya disalurkan ke berbagai BUMN.