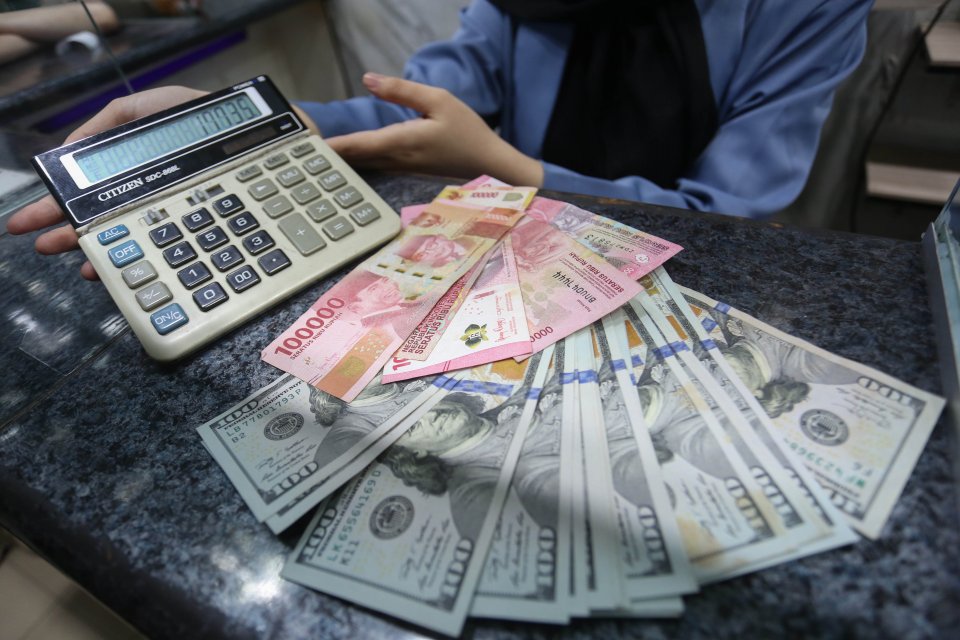
JAWA TENGAH — Rupiah kembali menembus level Rp18.000 per dolar AS pada perdagangan 29 September 2026, memaksa Bank Indonesia mengubah strategi stabilisasi. Porsi intervensi melalui pasar spot dipangkas menjadi sekitar 30 persen dari total intervensi, dengan BI beralih ke instrumen DNDF dan NDF untuk menekan penggunaan cadangan devisa.
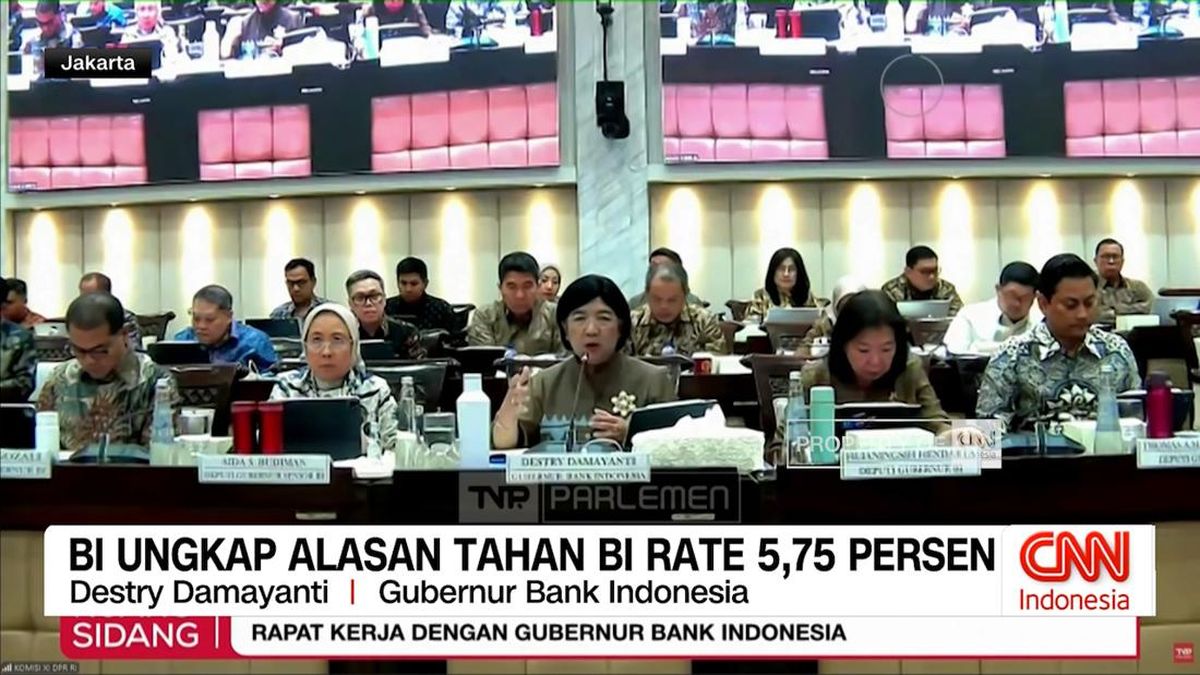
Gubernur Bank Indonesia Destry Damayanti mengungkapkan perubahan komposisi intervensi tersebut pada 28 September 2026. Langkah itu diambil karena biaya mempertahankan stabilitas rupiah di pasar spot dinilai semakin mahal.
Cadangan devisa Indonesia pada akhir Agustus 2026 tercatat US$146,5 miliar, setara pembiayaan 5,4 bulan impor. Posisi itu masih memadai, tetapi tidak seluruhnya tersedia untuk mempertahankan satu tingkat kurs tertentu.
Tekanan Global di Balik Pelemahan Rupiah
Reuters mencatat imbal hasil obligasi pemerintah AS tenor sepuluh tahun sempat melampaui 5,27 persen. Kenaikan harga minyak memperberat tekanan terhadap mata uang negara berkembang.
Dalam situasi itu, investor punya alasan ekonomi memilih aset dolar yang menawarkan imbal hasil menarik. Indonesia menghadapi dilema: memperbesar intervensi langsung berarti menguras cadangan devisa, sementara membiarkan rupiah melemah terlalu cepat akan menaikkan biaya impor, kewajiban valuta asing, dan ekspektasi inflasi.
Penggunaan cadangan devisa melalui penjualan dolar tidak berarti nilainya hilang sepenuhnya. BI menerima rupiah sebagai imbalannya. Namun transaksi itu mengurangi aset valuta asing yang bisa dipakai menghadapi tekanan berikutnya.
Intervensi lewat DNDF dan NDF memang mengurangi kebutuhan penyerahan dolar secara langsung. Tetap saja ada biaya dan risiko kontrak. Mengganti instrumen tidak otomatis menghilangkan biaya stabilisasi.
BI-Rate 5,75 Persen dan Biaya yang Ditanggung Sektor Riil
BI mempertahankan BI-Rate di 5,75 persen pada September, setelah menaikkan suku bunga secara kumulatif 100 basis poin pada Mei dan Juni. Kebijakan itu menunjukkan tarik-menarik antara menjaga nilai tukar dan mempertahankan momentum pertumbuhan.
Suku bunga tinggi membantu menahan tekanan arus modal. Konsekuensinya, biaya kredit naik, investasi tertahan, dan ruang pembiayaan rumah tangga serta pelaku UMKM menyempit.
Stabilitas rupiah punya biaya kesempatan. Sumber daya ekonomi yang semestinya dipakai untuk ekspansi usaha berpotensi tertahan oleh kebutuhan menjaga stabilitas keuangan.
APBN 2027 dan Asumsi Kurs Rp17.500
Rancangan APBN 2027 yang disetujui Banggar DPR pada 24 September memakai asumsi rata-rata kurs Rp17.500 per dolar AS. Belanja dipatok Rp4.106,3 triliun, defisit 2,4 persen terhadap PDB, dan subsidi energi Rp261,5 triliun.
Jika pelemahan rupiah berlangsung berkepanjangan bersamaan dengan kenaikan harga minyak, kebutuhan subsidi dan biaya impor energi berpotensi membengkak. Pemerintah harus memilih antara menambah beban fiskal, merealokasi anggaran, atau menyesuaikan kebijakan harga. Ketiganya punya konsekuensi distribusional.
Masyarakat bisa menanggung biaya stabilisasi melalui harga kebutuhan hidup, bunga kredit, atau ruang belanja pelayanan publik yang makin sempit.
Membangun Stabilitas, Bukan Terus Membelinya
Menjaga rupiah tidak bisa hanya bergantung pada intervensi BI atau suku bunga tinggi. Kementerian Keuangan perlu memperlihatkan ketahanan APBN terhadap skenario kurs Rp18.000 hingga Rp18.500, memperkuat disiplin belanja, dan memastikan kebutuhan pembiayaan tidak memperbesar ketidakpastian pasar.
Pemerintah juga perlu memperkuat penerimaan devisa ekspor, mengurangi ketergantungan impor energi, dan mendorong investasi produktif. Tanpa itu, biaya menjaga stabilitas akan terus dibayar mahal setiap kali tekanan global datang.